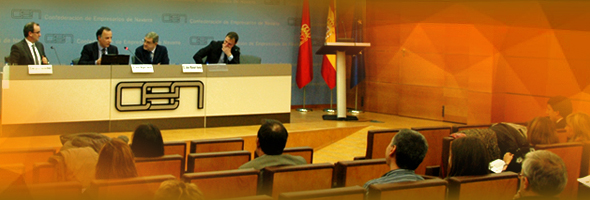
Lourdes Goicoechea, vicepresidenta y consejera de Economía, Hacienda, Industria y Empleo del Gobierno de Navarra
"Necesitamos una política fiscal que no sólo nos sirva para el momento actual, sino que también nos sirva para el futuro". Por lo tanto, se debe abordar una reforma fiscal que sea "compatible con nuestras necesidades futuras". Así lo manifestó la vicepresidenta y consejera de Economía, Hacienda, Industria y Empleo del Gobierno de Navarra, Lourdes Goicoechea, en la apertura de la jornada "Novedades fiscales y previsiones normativas tributarias para el ejercicio 2014", que organizó, el pasado martes, 4 de febrero, la Asociación para el Progreso de la Dirección (APD), en colaboración con las consultoras Deloitte, ARPA y la Confederación de Empresarios de Navarra (CEN).
Novedades fiscales “Por primera vez, se declara la imprescriptibilidad de las deudas tributarias” José Miguel Ancín
En su intervención, Goicoechea se refirió a que esta reforma fiscal, que el Ejecutivo confía en presentar los próximos meses, surgirá con el mayor consenso posible entre los agentes sociales. A este respecto, señaló que “tenemos que diseñar un mapa fiscal que genere confianza, que nos dé seguridad y que sea atractivo para las empresas. No sólo para las que se vienen a instalar, sino también para las que ya están aquí se consoliden”.
Uno de los bloques que abordará esta reforma, según adelantó la consejera, será referente a los impuestos directos. Un aspecto en el que, señaló Goicoechea, “los ciudadanos navarros estamos en una situación igual que el resto o, por ejemplo, en cuanto a nuestros tipos marginales máximos de IRPF, estamos mucho peor que algunas diputaciones próximas”.
Es el caso de la base del ahorro de nuestro IRPF, donde, hasta los 6.000 euros, los navarros tributan al 20%; de 6.000 a 24.000, el 24%; y, desde los 24.000, el 27%. Sin embargo, en Álava y Vizcaya, hasta los 10.000 euros, se tributa al 20%; y, a partir de esa cantidad, el 22%. “Nuestra situación de partida es peor” y “no podemos aprobar medidas que vayan contra nosotros mismos”, aseguró la vicepresidenta económica del Gobierno Foral.
Por otra parte, Goicoechea también se refirió al impuesto de Sociedades, en el que tenemos un 30% como tipo general. En este sentido, la consejera cuestionó “¿qué pasa con los beneficios fiscales? ¿Tenemos que tener un suelo de tipo?” y se refirió a que “las pymes se quejan muchas veces de que una buena planificación fiscal por parte de una gran empresa puede hacerle tributar a tipos muy bajos en los que no puede tributar la pyme”. Por lo tanto, según ella, éste es otro de los aspectos por los que “debe acometerse la reforma”.
En definitiva, la consejera manifestó su deseo de que “tengamos un sistema de tributación bueno y efectivo”, que abordarán tanto IRPF, sociedades y, “por supuesto, patrimonio”. Goicoechea también reconoció que se tendrá en cuenta que, “con tipos más bajos, recaudaremos más, porque favorecerá la actividad económica”.
Novedades fiscales en el Impuesto sobre Sociedades
Tras la apertura, intervino el director del departamento Fiscal de ARPA, Jorge Santos, que repasó las distintas novedades en materia de impuesto de sociedades. Por ejemplo, las empresas cuentan con un porcentaje de reducción de la base por imponible por las dotaciones a la Reserva Especial para Inversiones que se mantiene con carácter general en el 45%. Ahora bien, con el fin de ampliar en la práctica el ámbito de aplicación de este incentivo fiscal y de favorecer que se acojan a él las pequeñas empresas, ese porcentaje se eleva al 60% para las llamadas microempresas (que facturan menos de un millón de euros al año).
Por su parte, también se refirió a otras novedades el director de Deloitte Abogados, José Miguel Ancín, que repasó las recientes normas de Ley Foral 14/2013, de medidas contra el fraude fiscal, y Ley Foral 38/2013, de modificación de diversos impuestos y otras medidas tributarias. Respecto a la primera, por ejemplo, se refirió a cómo se ha extendido la obligación de informar sobre bienes y derechos situados en el extranjero a bienes muebles y derechos sobre ellos.
Es decir, si antes un inmueble en el extranjero no superaba los 50.000 euros, no había obligación de declararlo, ahora, con la nueva obligación de declarar los bienes muebles, se podría superar esa cantidad. Además, las multas por no declarar estos bienes parten de un mínimo de 10.000 euros, imponiéndose una multa de 5.000 euros por cada dato o conjunto de datos referidos a un mismo bien o derecho.
Otra medida de la Ley Foral 14/2013, se refiere a los gastos derivados de la extinción del contrato de trabajo, estableciéndose que los gastos que excedan, para cada perceptor, del importe del millón de euros derivados de la extinción de una relación laboral, aun cuando se satisfagan en varios periodos impositivos, no serán fiscalmente deducibles.
En cuanto a la Ley Foral 38/2013, Ancín señaló la “modificación sustancial” que ha soportado el régimen de “patent box”, es decir, el incentivo para creadores de tecnología con reducciones de la renta procedente de ceder un intangible a terceros. En concreto, el porcentaje de reducción se eleva del 50% al 60%, en cesiones de patentes, dibujos o modelos, planos, fórmulas o procedimientos secretos, informaciones relativas a experiencias industriales, comerciales o científicas. Quedan excluidos, sin embargo, activos como las marcas, programas informáticos, etc.
Régimen especial de IVA de caja
La jornada también contó con el director general de ARPA, José Ignacio Pérez de Albéniz, que explicó las características del nuevo régimen especial de IVA de caja. Un sistema, puesto en marcha con la Ley de Emprendedores 14/2013, que consiste en que las empresas (que facturen menos de dos millones de euros al año) puedan retrasar el devengo y la consiguiente declaración e ingreso del IVA repercutido en sus operaciones comerciales hasta el momento del cobro, total o parcial, a sus clientes. Además, los sujetos pasivos verán retardada, igualmente, la deducción del IVA soportado en sus adquisiciones hasta el momento en que efectúen el pago de éstas a sus proveedores. El hecho de que los empresarios pudieran pagar el IVA a Hacienda una vez que se hubiera cobrado “era algo esperadísimo, pero que, al final, ha sido una decepción”, tal y como reconoció Pérez de Albéniz, ya que “se ha montado un régimen muy complicado”.
No sólo se queda ahí, sino que se implanta un “sistema de doble caja” por el que “el IVA sólo se deduce también cuando se paga”, lo cual puede generar que grandes empresas se vean perjudicadas por sus proveedores. Además, “Hacienda ha añadido mucho control y formalidades”, por las que “ha hecho que este régimen especial sea un sistema disuasorio”. De hecho, Pérez de Albéniz señaló que, a fecha de 31 de diciembre, sólo ocho empresas navarras se habían acogido a este régimen. “Lo bueno que tiene es que es opcional”, añadió el director de ARPA.
La moderación de la jornada corrió a cargo del vicepresidente de APD Navarra, José Manuel Ayesa, y contó con la clausura del presidente de CEN, José Antonio Sarría, que denunció que España, con los tipos impositivos más altos de Europa, tanto en IRPF como en Sociedades, es de los países que menos recaudan. En concreto, España cuenta con un tipo máximo del IRPF en el 52%, una cifra tan sólo superada en Europa por Suecia y Bélgica, y un tipo general del 30% en sociedades, tan sólo por debajo de Francia, Bélgica e Italia. Sin embargo, con estos tipos, su recaudación tan sólo es del 37,1% de nuestro PIB, frente al 45,4% de la media europea, por lo que “algo habrá que hacer”, reconoció el presidente de CEN, demostrando de esta forma que una mayor imposición no conlleva precisamente mayores ingresos.